Ein Budget erstellen: So behältst du deine Finanzen dauerhaft im Griff
Ein Budget erstellen bedeutet, deine monatlichen Einnahmen und Ausgaben systematisch zu erfassen, klare Sparziele zu setzen und dein Geld bewusst zuzuteilen. Wer diesen Prozess einmal aufgesetzt hat und konsequent pflegt, gewinnt finanzielle Kontrolle, baut Rücklagen auf und…
webwiki-Redaktion·Geprüft
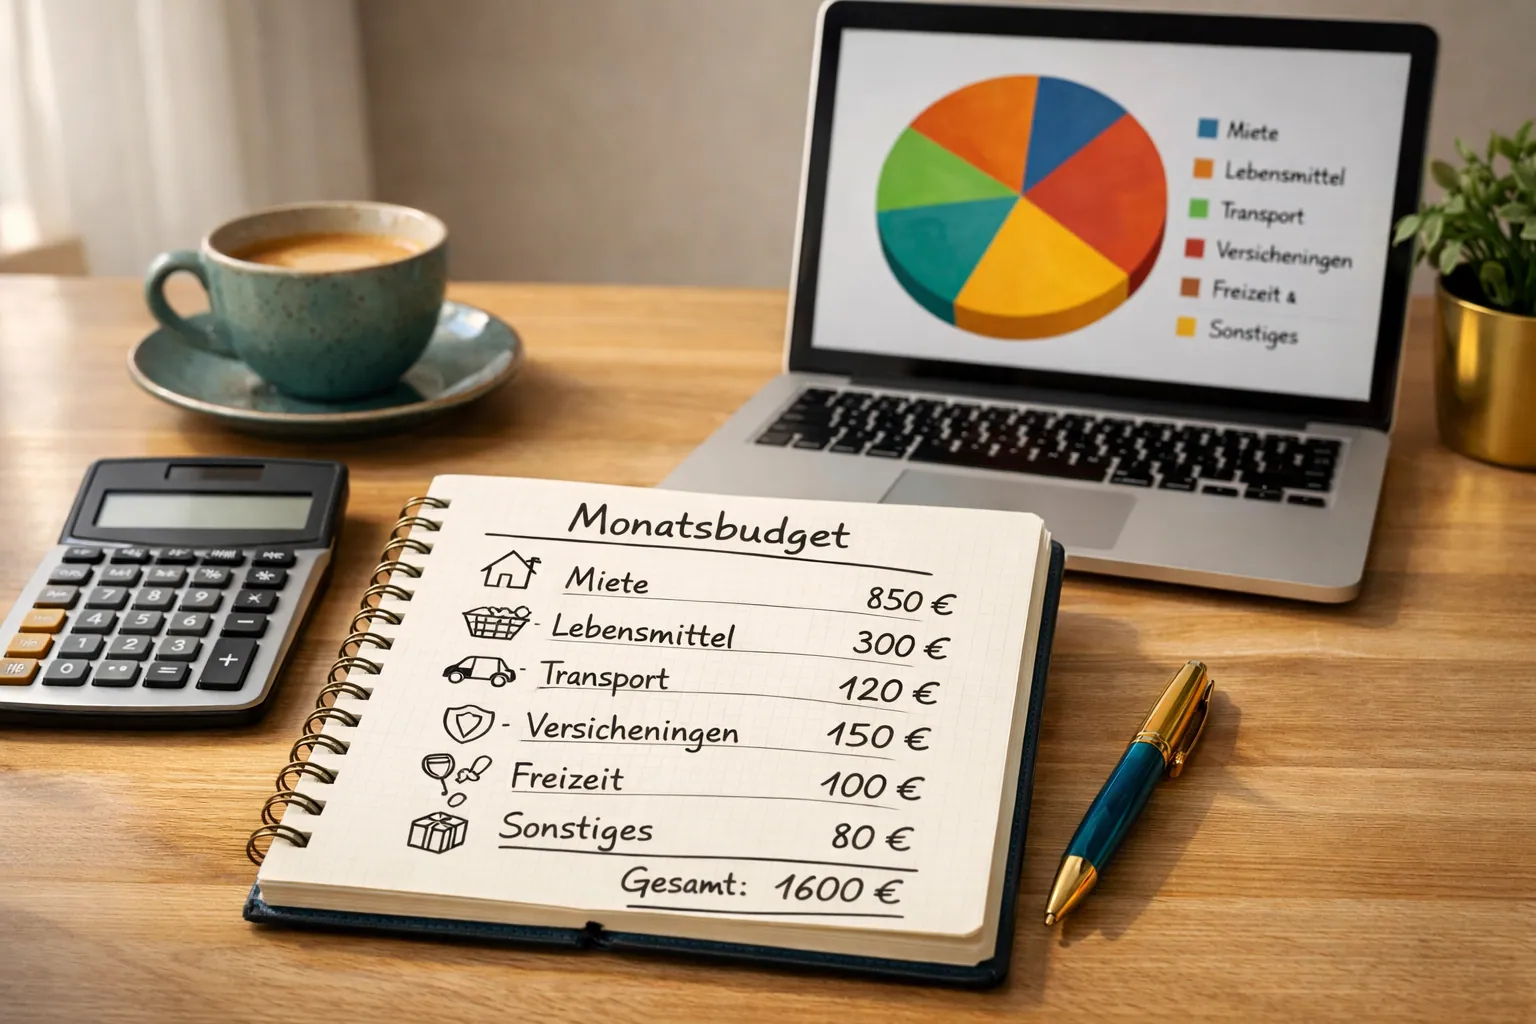
Ein Budget erstellen bedeutet, deine monatlichen Einnahmen und Ausgaben systematisch zu erfassen, klare Sparziele zu setzen und dein Geld bewusst zuzuteilen. Wer diesen Prozess einmal aufgesetzt hat und konsequent pflegt, gewinnt finanzielle Kontrolle, baut Rücklagen auf und vermeidet unnötige Schulden.
Das Wichtigste auf einen Blick
- 💰 Ein Budget ist kein Sparplan, sondern ein Werkzeug zur bewussten Geldsteuerung, das für jedes Einkommensniveau funktioniert.
- 💰 Die 50/30/20-Regel ist der einfachste Einstieg: 50 % für Bedürfnisse, 30 % für Wünsche, 20 % für Sparen und Schuldenabbau.
- 💰 Fixkosten zuerst erfassen (Miete, Versicherungen, Abos) schafft sofort Klarheit über den wirklich verfügbaren Spielraum.
- 💰 Budgets scheitern meistens nicht am Plan, sondern an fehlender Regelmäßigkeit beim Überprüfen.
- 💰 Digitale Tools wie YNAB, Finanzguru oder einfache Tabellenkalkulationen senken die Einstiegshürde erheblich.
- 🛡️ Unregelmäßige Ausgaben (Urlaub, KFZ-Versicherung, Geburtstage) müssen monatlich anteilig eingeplant werden.
- 💰 Ein Budget funktioniert am besten, wenn es realistisch statt perfekt ist.
- 💰 Wer Schulden hat, sollte die Avalanche-Methode (höchste Zinsen zuerst) in den Budgetplan integrieren.
Warum die meisten Menschen kein Budget haben und was das kostet
Viele Menschen verzichten auf ein Budget, weil sie glauben, es sei nur für Menschen mit Geldproblemen nötig. Das Gegenteil ist wahr: Wer sein Geld nicht aktiv steuert, gibt im Durchschnitt mehr aus als nötig, ohne es zu merken.
Laut einer Umfrage des Deutschen Instituts für Altersvorsorge aus dem Jahr 2023 haben mehr als 40 % der deutschen Haushalte keine konkreten Sparregeln und keine systematische Ausgabenkontrolle. Das Ergebnis: Geld "verschwindet" am Monatsende, ohne dass klar ist, wohin es geflossen ist.
Ein Budget zu erstellen löst genau dieses Problem. Es macht das Unsichtbare sichtbar.
Typische Folgen ohne Budget:
- Kontostand kurz vor Monatsende regelmäßig im Minus
- Keine oder kaum Rücklagen für unerwartete Ausgaben
- Kreditkartenschulden wachsen schleichend
- Sparziele (Urlaub, Eigenheim, Rente) bleiben Wunschdenken
Was ein Budget wirklich ist (und was nicht)
Ein Budget ist eine geplante Zuteilung deines Einkommens auf verschiedene Ausgabenkategorien für einen bestimmten Zeitraum, meistens einen Monat.
Es ist kein Sparplan, der dir Verzicht aufzwingt. Es ist auch kein Haushaltsbuch im klassischen Sinne, das nur aufzeichnet, was bereits passiert ist. Ein Budget ist zukunftsorientiert: Du entscheidest vorher, wohin dein Geld geht, anstatt hinterher zu rätseln, wo es geblieben ist.
Ein Budget ist geeignet für:
- Angestellte mit festem Monatseinkommen
- Selbstständige mit schwankendem Einkommen (mit angepasster Methode)
- Paare, die gemeinsame Finanzen ordnen wollen
- Menschen mit Schulden, die einen Rückzahlungsplan brauchen
Weniger geeignet (aber anpassbar) für:
- Personen mit sehr unregelmäßigen Einnahmen ohne Mindesteinkommen (hier hilft ein Puffer-Konto als erste Maßnahme)
Ein Budget erstellen: So behältst du deine Finanzen dauerhaft im Griff – Schritt für Schritt
Der Aufbau eines funktionierenden Budgets folgt einem klaren Prozess. Wer die Schritte einmal durchläuft, braucht für die Pflege nur noch 15 bis 30 Minuten pro Monat.
Schritt 1: Nettoeinkommen ermitteln
Notiere alle regelmäßigen Einnahmen nach Abzug von Steuern und Sozialabgaben. Dazu gehören:
- Gehalt / Lohn
- Nebeneinkünfte (Freelance, Vermietung)
- Kindergeld, BAföG, Rente
Bei schwankendem Einkommen: Nimm den Durchschnitt der letzten 6 Monate als Basis.
Schritt 2: Fixkosten auflisten
Fixkosten sind Ausgaben, die monatlich gleich bleiben:
- Miete / Hypothek
- Strom, Gas, Internet
- Versicherungen (Haftpflicht, KFZ, Krankenversicherung)
- Abonnements (Streaming, Fitnessstudio, Software)
💡 Praxis-Tipp: Gehe deine letzten 3 Kontoauszüge durch. Viele Menschen entdecken dabei Abos, die sie längst vergessen haben.
Schritt 3: Variable Ausgaben erfassen
Variable Kosten schwanken monatlich:
- Lebensmittel
- Kleidung
- Freizeit und Gastronomie
- Benzin / ÖPNV
Schätze hier zunächst den Durchschnitt, und verfeinere ihn nach 2 bis 3 Monaten Tracking.
Schritt 4: Sparziele und Rücklagen einplanen
Behandle Sparen wie eine fixe Ausgabe. Überweise den Sparbetrag am ersten des Monats automatisch auf ein separates Konto, bevor du irgendetwas anderes ausgibst. Dieses Prinzip nennt sich "Pay yourself first."
Schritt 5: Budget aufteilen und anpassen
Vergleiche Einnahmen mit geplanten Ausgaben. Wenn die Ausgaben höher sind als die Einnahmen, musst du Kategorien kürzen, nicht das Sparziel streichen.
Schritt 6: Monatlich überprüfen
Nimm dir am Monatsende 20 Minuten Zeit, um Soll und Ist zu vergleichen. Was hat funktioniert? Wo bist du überzogen? Passe das Budget für den nächsten Monat an.
Lese-Empfehlung: Wirf auch einen Blick auf Grundlagen der Geldanlage: Ein zeitloser Leitfaden für absolute Anfänger – Geldanlage für Anfänger: ETFs, Zinseszins, Sparplan und häufige Fehler einfach erklärt. Jetzt starten und Vermögen aufbauen – Schritt für Schritt.
Welche Budgetmethode passt zu dir?
Es gibt mehrere bewährte Ansätze. Die richtige Methode hängt von deinem Lebensstil und deiner Disziplin ab.
| Methode | Prinzip | Aufwand | Am besten für |
|---|---|---|---|
| 50/30/20-Regel | 50 % Bedürfnisse, 30 % Wünsche, 20 % Sparen | Niedrig | Einsteiger |
| Zero-Based Budget | Jeder Euro bekommt eine Aufgabe (Einnahmen minus Ausgaben = 0) | Hoch | Detailverliebte |
| Umschlagmethode | Bargeld in physische Umschläge pro Kategorie | Mittel | Menschen mit Kreditkartenproblemen |
| Pay-yourself-first | Sparbetrag zuerst überweisen, Rest frei ausgeben | Niedrig | Sparmuffel |
Entscheidungsregel: Wenn du noch nie ein Budget geführt hast, starte mit der 50/30/20-Regel. Sie ist einfach genug, um dran zu bleiben, und präzise genug, um echte Veränderungen zu bewirken.
Ein Budget erstellen: So behältst du deine Finanzen dauerhaft im Griff – Die häufigsten Fehler
Selbst gut gemeinte Budgets scheitern oft an denselben Fehlern. Hier sind die häufigsten, und wie du sie vermeidest.
1. Unregelmäßige Ausgaben vergessen Urlaub, KFZ-Hauptuntersuchung, Weihnachtsgeschenke: Diese Kosten kommen jedes Jahr, werden aber selten monatlich eingeplant. Lösung: Schätze die Jahreskosten, teile durch 12 und buche diesen Betrag monatlich auf ein Rücklagenkonto.
2. Das Budget zu eng ansetzen Ein Budget, das keinen Spielraum für Spontankäufe lässt, hält kein Mensch durch. Plane immer eine kleine "Puffer"-Kategorie ein (10 bis 20 Euro reichen oft).
3. Nur einmal im Jahr schauen Ein Budget lebt von regelmäßiger Kontrolle. Monatliche Überprüfungen sind das Minimum.
4. Partnerfinanzen nicht abstimmen Wenn zwei Personen ein Haushalt führen, aber jeder sein eigenes Budget macht, entstehen blinde Flecken. Gemeinsame Budgetgespräche einmal im Monat sind entscheidend.
5. Erfolge nicht anerkennen Wer drei Monate lang sein Budget einhält, hat eine Leistung erbracht. Kleine Belohnungen halten die Motivation hoch.
Welche Tools helfen beim Budgetieren?
Für Ein Budget erstellen brauchst du keine teure Software. Aber die richtigen Werkzeuge sparen Zeit und senken die Hürde.
Kostenlose Optionen:
- Google Sheets / Excel: Flexibel, vollständig anpassbar, ideal für Einsteiger mit etwas Eigeninitiative
- Finanzguru (App): Verbindet sich mit deutschen Bankkonten, kategorisiert Ausgaben automatisch
- Haushaltsbuch-Apps wie Spendee oder Money Manager
Kostenpflichtige Optionen:
- YNAB (You Need A Budget): Gilt als Gold-Standard für Zero-Based Budgeting, ca. 14 Euro/Monat, bietet 34-Tage-Testversion
Wähle ein Tool, wenn:
- Du Papier bevorzugst: Nutze ein einfaches Notizbuch mit festen Kategorien
- Du viele Konten hast: Wähle eine App mit Bankverbindung
- Du maximale Kontrolle willst: YNAB oder eine eigene Tabelle
FAQ: Häufige Fragen zum Thema Budget erstellen
Wie erstelle ich ein Budget? Erfasse einen Monat lang alle Einnahmen und Ausgaben, teile die Ausgaben in Fixkosten, variable Kosten und Sparen auf und setze für jede Gruppe ein realistisches Limit; die 50/30/20-Regel ist ein guter Startpunkt. Prüfe dein Budget monatlich und passe es an, statt es einmal aufzustellen und dann zu vergessen.
Wie lange dauert es, ein Budget zu erstellen? Der erste Aufbau dauert 1 bis 2 Stunden. Danach reichen 15 bis 30 Minuten pro Monat für die Pflege.
Muss ich jeden Euro tracken? Nein. Du musst nur die Kategorien im Blick behalten, nicht jeden einzelnen Kauf. Wer das Tracking zu kleinteilig macht, gibt meistens nach wenigen Wochen auf.
Was mache ich, wenn ich am Monatsende immer im Minus bin? Prüfe zuerst deine Fixkosten auf Einsparpotenzial (Abos kündigen, Tarife wechseln). Danach reduziere variable Ausgaben schrittweise, nicht auf einmal.
Funktioniert ein Budget auch mit unregelmäßigem Einkommen? Ja. Nutze den niedrigsten Monatsverdienst der letzten 12 Monate als Basis. In guten Monaten fließt der Überschuss in einen Puffer-Topf.
Wie viel sollte ich monatlich sparen? Als Faustregel gelten 10 bis 20 % des Nettoeinkommens. Wer Schulden hat, priorisiert deren Abbau, bevor er aggressiv spart.
Soll ich Bargeld oder Karte verwenden? Das hängt von deinem Ausgabeverhalten ab. Wer mit Karte dazu neigt, mehr auszugeben, profitiert von der Umschlagmethode mit Bargeld für variable Kategorien.
Wie gehe ich mit unerwarteten Ausgaben um? Dafür ist der Notfallfonds da. Ziel: 3 bis 6 Monatsgehälter auf einem separaten, leicht zugänglichen Konto.
Ab wann sehe ich Ergebnisse? Nach 2 bis 3 Monaten konsequenter Anwendung merkst du, wo dein Geld tatsächlich hingeht. Nach 6 Monaten entstehen messbare Rücklagen.
Fazit: Ein Budget erstellen – So behältst du deine Finanzen dauerhaft im Griff
Ein Budget zu erstellen ist keine einmalige Aufgabe, sondern ein laufender Prozess. Der erste Schritt ist der schwerste: einmal hinsetzen, alle Zahlen zusammentragen und ehrlich mit sich sein. Danach wird es leichter, weil die Struktur steht.
Deine nächsten Schritte:
- Heute: Lade deine letzten 3 Kontoauszüge herunter und notiere alle Ausgaben nach Kategorien.
- Diese Woche: Entscheide dich für eine Budgetmethode (Empfehlung: 50/30/20 für Einsteiger) und richte deine Kategorien ein.
- Diesen Monat: Führe dein Budget konsequent durch und plane am letzten Tag des Monats eine 20-minütige Überprüfung ein.
- Dauerhaft: Automatisiere deinen Sparbetrag per Dauerauftrag und überprüfe dein Budget einmal im Quartal auf größere Anpassungen.
Wer Ein Budget erstellen nicht als Einschränkung, sondern als Werkzeug zur Freiheit begreift, trifft bessere finanzielle Entscheidungen, baut Rücklagen auf und schläft ruhiger. Der beste Zeitpunkt zum Starten war gestern. Der zweitbeste ist jetzt.
Quellen
- Deutsches Institut für Altersvorsorge (DIA): Studie zur Sparbereitschaft und Finanzplanung deutscher Haushalte, 2023. https://www.dia-vorsorge.de
- Stiftung Warentest: Haushaltsbuch und Budgetplanung, 2022. https://www.test.de
- Verbraucherzentrale Bundesverband: Tipps zur Haushaltsplanung, 2023. https://www.verbraucherzentrale.de