Was ist der Zinseszins? Definition, Formel und praktische Anwendung
Der Zinseszins beschreibt das Prinzip, bei dem nicht nur das ursprüngliche Kapital verzinst wird, sondern auch die bereits angefallenen Zinsen. Das führt zu einem exponentiellen Wachstum des Vermögens über die Zeit. Für Unternehmen, Investoren und Privatpersonen ist das…
webwiki-Redaktion·Geprüft
Der Zinseszins beschreibt das Prinzip, bei dem nicht nur das ursprüngliche Kapital verzinst wird, sondern auch die bereits angefallenen Zinsen. Das führt zu einem exponentiellen Wachstum des Vermögens über die Zeit. Für Unternehmen, Investoren und Privatpersonen ist das Verstehen dieses Mechanismus entscheidend, um fundierte Finanz- und Steuerentscheidungen zu treffen.
Das Wichtigste auf einen Blick
- 💰 Zinseszins bedeutet: Zinsen werden auf Zinsen berechnet, nicht nur auf das Anfangskapital.
- 💰 Die Grundformel lautet: K_n = K_0 × (1 + i)^n (Kapital nach n Jahren = Startkapital × (1 + Zinssatz)^Anzahl der Perioden).
- 💰 Je länger der Anlagezeitraum und je höher der Zinssatz, desto stärker wirkt der Zinseszinseffekt.
- 💰 Der Effekt wirkt in beide Richtungen: Er vergrößert Vermögen bei Geldanlagen, erhöht aber auch Schulden bei Krediten.
- 💰 Die Europäische Zentralbank (EZB) hat den Einlagenzins bis Anfang 2026 auf 2,0 % gesenkt, was Spar- und Anlagebedingungen direkt beeinflusst [2].
- 💰 Unternehmen nutzen den Zinseszins bei der Bewertung von Investitionen, Unternehmensanleihen und Pensionsfonds.
- 💰 Steuerlich relevant: Zinserträge in Deutschland unterliegen der Abgeltungsteuer von 25 % plus Solidaritätszuschlag.
- 💰 Der Zinseszins ist kein Zufall, sondern ein mathematisch planbares Werkzeug.
- 💰 Fehler beim Vergleich von Angeboten entstehen oft, weil nominaler und effektiver Jahreszins verwechselt werden.
- 💰 Frühzeitiger Beginn einer Anlage ist der stärkste Hebel beim Zinseszinseffekt.
Was genau ist der Zinseszins?
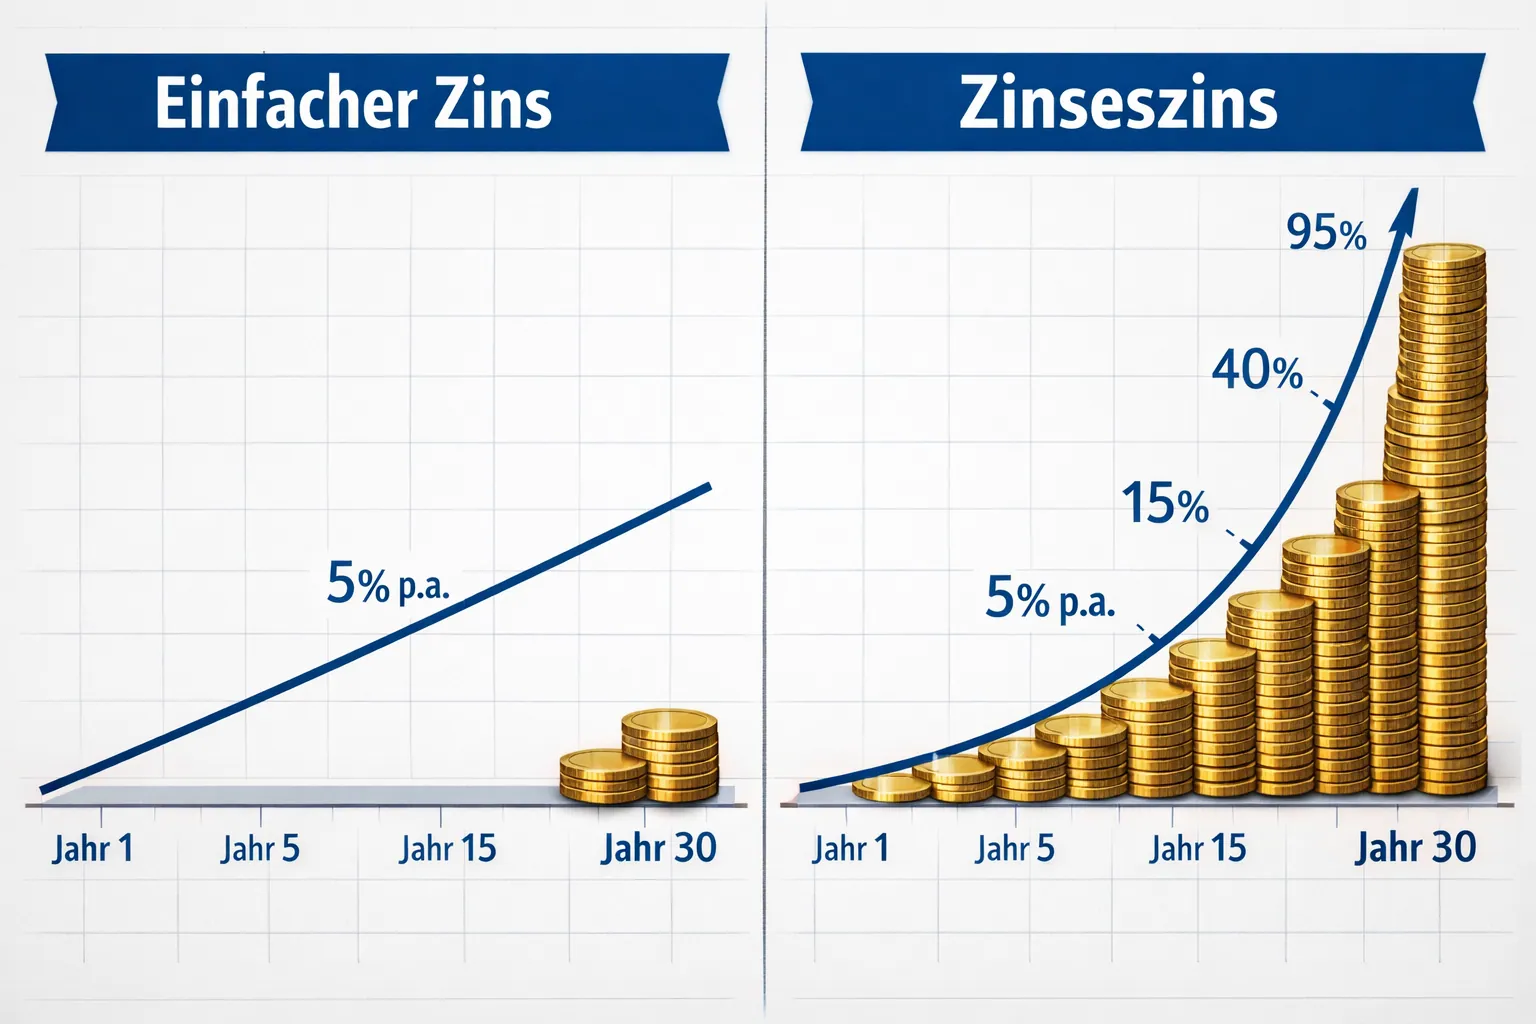
Der Zinseszins ist der Effekt, bei dem Zinserträge einer Periode dem Kapital hinzugefügt werden und in der nächsten Periode selbst Zinsen erwirtschaften. Anders als beim einfachen Zins, bei dem nur das Grundkapital verzinst wird, wächst beim Zinseszins die Basis jedes Jahr.
Ein einfaches Beispiel verdeutlicht das:
- Einfacher Zins: 10.000 € zu 5 % p.a. über 10 Jahre = 10.000 + (10.000 × 0,05 × 10) = 15.000 €
- Zinseszins: 10.000 € zu 5 % p.a. über 10 Jahre = 10.000 × (1,05)^10 = 16.288,95 €
Der Unterschied von rund 1.289 € mag nach 10 Jahren überschaubar wirken. Nach 30 Jahren beträgt das Endkapital mit Zinseszins jedoch 43.219 €, mit einfachem Zins nur 25.000 €. Das ist der Kern des Effekts: Zeit multipliziert den Unterschied.
Zinseszins-Rechner
📈 Zinseszins-Rechner
Berechnen Sie, wie Ihr Kapital durch den Zinseszins-Effekt über die Zeit wächst.
Ihre Eingaben Startkapital € Monatliche Sparrate € Jährlicher Zinssatz % 5,0 % Laufzeit Jahre 20 Jahre Verzinsungsperiode Jährlich (1× pro Jahr) Halbjährlich (2× pro Jahr) Vierteljährlich (4× pro Jahr) Monatlich (12× pro Jahr) Täglich (365× pro Jahr) Abgeltungssteuer Keine Steuer (0 %) 26,375 % (inkl. Solidaritätszuschlag) 25 % (ohne Solidaritätszuschlag) Endkapital – nach Steuer: – Eingezahltes Kapital – Startkapital + Sparraten Zinsertrag – nach Steuer: – Kapitalentwicklung im Zeitverlauf Jahresübersicht| Jahr | Einzahlungen | Zinsen (brutto) | Zinsen (netto) | Endkapital (netto) |
|---|
Wie funktioniert die Zinseszins-Formel?
Die mathematische Grundlage des Zinseszinses ist eine Exponentialfunktion. Die Standardformel lautet:
K_n = K_0 × (1 + i)^n
Dabei gilt:
- K_n = Kapital nach n Perioden
- K_0 = Anfangskapital
- i = Zinssatz pro Periode (als Dezimalzahl, z. B. 0,05 für 5 %)
- n = Anzahl der Perioden (Jahre, Monate, Quartale)
Unterjährige Verzinsung
Wenn Zinsen nicht jährlich, sondern monatlich oder quartalsweise gutgeschrieben werden, ändert sich die Formel leicht:
K_n = K_0 × (1 + i/m)^(n×m)
Dabei ist m die Anzahl der Zinsperioden pro Jahr. Bei monatlicher Verzinsung ist m = 12. Das führt dazu, dass der effektive Jahreszins höher ausfällt als der nominale Zinssatz, was bei Kreditverträgen gesetzlich ausgewiesen werden muss (§ 6 PAngV).
Praxisbeispiel für Unternehmen: Ein Betrieb legt 50.000 € in eine Unternehmensanleihe mit 4 % Nominalzins bei vierteljährlicher Ausschüttung an. Der effektive Jahreszins beträgt (1 + 0,04/4)^4 - 1 = ca. 4,06 %. Dieser Unterschied ist bei der Bewertung von Finanzierungsalternativen relevant.
Welche Rolle spielt der Zinseszins bei Unternehmen und im Steuerrecht?
Für Unternehmen ist der Zinseszins in mehreren Bereichen direkt relevant: bei der Investitionsplanung, der Kreditbewertung und der steuerlichen Behandlung von Zinserträgen.
Investitionsrechnung und Barwertmethode
In der betrieblichen Finanzplanung wird der Zinseszins über die Diskontierung angewendet. Der Barwert (Net Present Value) zukünftiger Zahlungsströme wird berechnet, indem man zukünftige Beträge durch den Zinseszinsfaktor teilt:
Barwert = K_n / (1 + i)^n
Das ist die Grundlage jeder Investitionsentscheidung, die auf dem Kapitalwertverfahren basiert. Unternehmen, die Maschinen, Immobilien oder Beteiligungen bewerten, nutzen dieses Prinzip täglich.
Steuerliche Behandlung von Zinserträgen
In Deutschland unterliegen Zinserträge der Abgeltungsteuer von 25 % zuzüglich Solidaritätszuschlag (5,5 % der Steuer), also effektiv ca. 26,375 %. Für Kapitalgesellschaften gelten andere Regelungen: Zinserträge werden dem körperschaftsteuerpflichtigen Gewinn zugerechnet.
Ein kritischer Punkt: Die Zinsschranke (§ 4h EStG) begrenzt den steuerlichen Abzug von Zinsaufwendungen bei Unternehmen auf 30 % des steuerlichen EBITDA. Wer also Fremdkapital mit Zinseszinseffekt aufnimmt, muss die steuerliche Abzugsfähigkeit genau prüfen.
Pensionsrückstellungen und Diskontierungszins
Für Unternehmen mit Betriebsrenten ist der Zinseszins bei der Bewertung von Pensionsrückstellungen gesetzlich vorgeschrieben. Nach § 253 HGB müssen langfristige Rückstellungen mit dem durchschnittlichen Marktzinssatz der vergangenen sieben Jahre abgezinst werden. Änderungen dieses Zinssatzes wirken direkt auf die Bilanzsumme.
Wie wirkt sich das aktuelle Zinsumfeld auf den Zinseszinseffekt aus?
Das Zinsumfeld 2026 ist für Anleger und Unternehmen deutlich attraktiver als noch 2021 oder 2022. Die EZB hat ihren Einlagenzins seit dem Höchststand von 4,0 % schrittweise auf 2,0 % gesenkt [2]. Für Sparer und Unternehmen mit Liquiditätsreserven bedeutet das: Der Zinseszinseffekt ist wieder spürbar, auch wenn er moderater ausfällt als in Hochzinsphasen.
Zum Vergleich:
| Einlagenzins EZB | Typischer Tagesgeldszins | Zinseszins auf 100.000 € nach 10 Jahren |
|---|---|---|
| 0,0 % (2021) | ~0,01 % | ~100.100 € |
| 4,0 % (2023) | ~3,5 % | ~141.060 € |
| 2,0 % (2026) | ~1,5–2,0 % | ~116.054–121.899 € |
Quellen: [2], [6]
Bei Bauzinsen zeigt sich ein anderes Bild: Nach dem starken Anstieg 2022/2023 haben sich die Hypothekenzinsen für 10-jährige Laufzeiten in Deutschland bei rund 3,5–4,0 % eingependelt [7][9]. Für Unternehmen, die Immobilien finanzieren, bedeutet das: Der Zinseszinseffekt auf der Schuldsseite ist erheblich. Ein Darlehen über 500.000 € zu 3,8 % p.a. kostet über 20 Jahre (bei reiner Zinsbetrachtung ohne Tilgung) deutlich mehr als der Nominalzins suggeriert.
Zinsprognosen für 2026 deuten darauf hin, dass die EZB ihren Kurs bei moderaten Zinsen fortsetzen wird, ohne signifikante weitere Senkungen [3][4]. Das schafft Planungssicherheit für mittel- bis langfristige Anlageentscheidungen.
Was ist der Unterschied zwischen nominalem und effektivem Jahreszins beim Zinseszins?
Der nominale Jahreszins gibt den Zinssatz an, ohne die Häufigkeit der Zinsverrechnung zu berücksichtigen. Der effektive Jahreszins hingegen spiegelt die tatsächliche Zinsbelastung oder den tatsächlichen Ertrag wider, weil er den Zinseszinseffekt bei unterjähriger Verzinsung einschließt.
Lese-Empfehlung: Wirf auch einen Blick auf Abfluss verstopft was tun – Die 3 besten Tipps – Verstopfte Abflüsse lassen sich meist ohne aggressive Chemie lösen, wenn man zuerst auf mechanische Hilfen wie Pümpel oder Spirale setzt.
Warum das wichtig ist:
- Ein Kredit mit 6 % Nominalzins und monatlicher Verrechnung hat einen effektiven Jahreszins von ca. 6,17 %.
- Bei einem Anlagebetrag von 200.000 € macht dieser Unterschied über 10 Jahre mehrere tausend Euro aus.
- In Deutschland ist die Angabe des effektiven Jahreszinses bei Verbraucherkrediten gesetzlich vorgeschrieben (§ 6 PAngV, § 491a BGB).
Häufiger Fehler: Unternehmen vergleichen Kreditangebote ausschließlich anhand des Nominalzinses. Das führt zu Fehlentscheidungen, weil Bearbeitungsgebühren, Auszahlungskurse und Zinsverrechnungsintervalle den effektiven Zins erheblich beeinflussen können.
Entscheidungsregel: Vergleichen Sie bei Kreditangeboten immer den effektiven Jahreszins, nicht den Nominalzins. Nur so ist ein rechtssicherer und wirtschaftlich korrekter Vergleich möglich.
Wie berechnet man den Zinseszins in der Praxis?
Die Berechnung des Zinseszinses folgt einem klaren Schema. Hier ist eine Schritt-für-Schritt-Anleitung:
Schritt 1: Ausgangsdaten festlegen
- Anfangskapital (K_0)
- Zinssatz pro Periode (i)
- Anzahl der Perioden (n)
- Zinsverrechnungsintervall (jährlich, monatlich etc.)
Schritt 2: Formel anwenden
- Jährlich: K_n = K_0 × (1 + i)^n
- Monatlich: K_n = K_0 × (1 + i/12)^(n×12)
Schritt 3: Ergebnis interpretieren
- Differenz zwischen Endkapital und Anfangskapital = Gesamtzinsertrag
- Davon: einfacher Zinsanteil = K_0 × i × n
- Zinseszinsanteil = Gesamtzinsertrag minus einfacher Zinsanteil
Beispielrechnung für ein Unternehmen:
Ein mittelständisches Unternehmen legt 200.000 € für 15 Jahre zu 3,5 % p.a. an (jährliche Verzinsung):
- K_15 = 200.000 × (1,035)^15 = 200.000 × 1,6753 = 335.060 €
- Einfacher Zinsanteil: 200.000 × 0,035 × 15 = 105.000 €
- Zinseszinsanteil: 335.060 - 200.000 - 105.000 = 30.060 €
Der Zinseszinsanteil macht hier rund 22 % des Gesamtertrags aus. Bei längeren Laufzeiten steigt dieser Anteil überproportional.
Welche häufigen Fehler passieren beim Umgang mit dem Zinseszins?
Selbst erfahrene Finanzverantwortliche machen beim Zinseszins vermeidbare Fehler. Die häufigsten:
- Lineares Denken statt exponentiell: Menschen unterschätzen systematisch, wie stark der Effekt bei langen Laufzeiten wirkt. Ein Zinssatz von 5 % verdoppelt Kapital in etwa 14,4 Jahren (Faustformel: 72 / Zinssatz = Verdopplungszeit).
- Zinseszins bei Schulden ignorieren: Wer einen Dispositionskredit mit 10–12 % p.a. dauerhaft nutzt, zahlt auf die aufgelaufenen Zinsen erneut Zinsen. Das ist rechtlich zulässig (§ 248 BGB erlaubt Zinseszins bei bestimmten Verträgen, z. B. Bankkonten).
- Steuern nicht einkalkulieren: Der Zinseszinseffekt wird durch die Abgeltungsteuer gebremst. Wer 25 % Steuer auf Zinserträge zahlt, muss das in die Renditeberechnung einbeziehen.
- Inflationsbereinigung vergessen: Ein nominaler Zinsertrag von 3 % bei 2,5 % Inflation ergibt einen realen Zinseszinseffekt von nur ca. 0,5 %. Für langfristige Unternehmensplanung ist der reale Zins entscheidend.
- Vergleich verschiedener Zinsverrechnungsintervalle: Tagesgeld mit monatlicher Gutschrift und Festgeld mit jährlicher Gutschrift sind nicht direkt vergleichbar, ohne den effektiven Jahreszins zu berechnen.
Zinseszins bei Unternehmensanleihen und Investitionen
Bei Unternehmensanleihen (Corporate Bonds) spielt der Zinseszins eine besondere Rolle, wenn Kupons reinvestiert werden. Die Yield to Maturity (YTM), auf Deutsch die Rendite bis zur Endfälligkeit, setzt voraus, dass alle Kupons zum gleichen Zinssatz reinvestiert werden. Das ist die implizite Zinseszinsannahme jeder Anleihenrendite.
Für Unternehmen, die Anleihen emittieren, bedeutet das: Der Zinseszinseffekt auf der Passivseite erhöht die effektive Kapitalkosten, wenn Zinsen nicht regelmäßig bedient werden (z. B. bei Zero-Coupon-Anleihen, die in Deutschland als Nullkuponanleihen bekannt sind).
Branchen mit stabilen Cashflows, wie Versorger oder Immobilienunternehmen, profitieren in einem moderaten Zinsumfeld besonders von der Planbarkeit des Zinseszinseffekts bei der Refinanzierung [8].
Fazit: Zinseszins als strategisches Werkzeug
Der Zinseszins ist kein abstraktes Konzept aus dem Mathematikunterricht. Er ist ein konkretes, messbares Prinzip, das Unternehmensbewertungen, Kreditkosten, Pensionsrückstellungen und Anlageentscheidungen direkt beeinflusst.
Was Sie jetzt tun sollten:
- ✅ Prüfen Sie bestehende Unternehmenskredite auf den effektiven Jahreszins und vergleichen Sie Refinanzierungsoptionen im aktuellen Zinsumfeld (EZB-Einlagenzins 2,0 %) [2].
- ✅ Berechnen Sie für Investitionsvorhaben den Kapitalwert mit korrekter Zinseszins-Diskontierung, nicht mit linearer Zinsrechnung.
- ✅ Berücksichtigen Sie bei Pensionsrückstellungen die gesetzlich vorgeschriebene Abzinsung nach § 253 HGB und deren Sensitivität gegenüber Zinsänderungen.
- ✅ Planen Sie Liquiditätsreserven so, dass Zinserträge reinvestiert werden und der Zinseszinseffekt genutzt wird.
- ✅ Lassen Sie steuerliche Auswirkungen (Abgeltungsteuer, Zinsschranke) von einem Steuerberater prüfen, bevor Sie langfristige Anlageentscheidungen treffen.
Der stärkste Hebel beim Zinseszins ist Zeit. Wer früh anfängt, konsequent reinvestiert und die steuerlichen Rahmenbedingungen kennt, nutzt einen der wenigen wirklich verlässlichen Mechanismen in der Finanzwelt.
FAQ: Häufige Fragen zum Zinseszins
Was ist der Unterschied zwischen Zins und Zinseszins?
Einfacher Zins wird nur auf das Anfangskapital berechnet. Zinseszins entsteht, wenn Zinsen dem Kapital hinzugefügt werden und in der nächsten Periode selbst Zinsen generieren. Das führt zu exponentiellem statt linearem Wachstum.
Ist Zinseszins in Deutschland rechtlich erlaubt?
Grundsätzlich ist Zinseszins nach § 248 BGB verboten, es sei denn, es handelt sich um Bankverträge oder andere gesetzlich zugelassene Ausnahmen. Bei Kontokorrentkrediten, Sparkonten und Bankdarlehen ist Zinseszins üblich und rechtlich zulässig.
Wie berechne ich schnell, wann sich mein Kapital verdoppelt?
Nutzen Sie die Faustformel: 72 geteilt durch den Zinssatz ergibt die ungefähre Verdopplungszeit in Jahren. Bei 4 % Zinssatz dauert es ca. 18 Jahre, bei 6 % ca. 12 Jahre.
Wie wirkt sich die Abgeltungsteuer auf den Zinseszins aus?
Zinserträge werden mit 25 % Abgeltungsteuer plus Solidaritätszuschlag besteuert. Das reduziert den effektiven Zinseszinseffekt erheblich. Bei einem Bruttozins von 3 % verbleiben nach Steuern ca. 2,21 % netto.
Was ist der effektive Jahreszins und warum ist er wichtiger als der Nominalzins?
Der effektive Jahreszins berücksichtigt Zinseszinseffekte bei unterjähriger Verrechnung sowie Gebühren. Er zeigt die tatsächliche Kosten- oder Ertragsbelastung und ist bei Verbraucherkrediten gesetzlich anzugeben.
Gilt der Zinseszins auch bei negativen Zinsen?
Ja. Bei negativen Zinsen wirkt der Zinseszinseffekt in die entgegengesetzte Richtung: Das Kapital schrumpft exponentiell. Das war für Unternehmenskonten bei der EZB zwischen 2014 und 2022 relevant, als Negativzinsen galten.
Wie nutzen Unternehmen den Zinseszins bei der Investitionsplanung?
Über die Barwertmethode (Net Present Value). Zukünftige Zahlungsströme werden mit dem Zinseszinsfaktor diskontiert, um ihren heutigen Wert zu ermitteln. Das ist die Grundlage der Kapitalwertmethode in der betrieblichen Investitionsrechnung.
Was bedeutet der aktuelle EZB-Zinssatz von 2,0 % für Sparer?
Bei einem Tagesgeldszins von ca. 1,5–2,0 % ist der Zinseszinseffekt moderat positiv. Nach Abzug von Steuern und Inflation (ca. 2 % in der Eurozone) ist der reale Zinseszinseffekt derzeit nahe null oder leicht negativ [2][6].
Wie unterscheidet sich der Zinseszins bei monatlicher und jährlicher Verzinsung?
Bei monatlicher Verzinsung wird der Zinssatz durch 12 geteilt und 12-mal pro Jahr auf das wachsende Kapital angewendet. Das ergibt einen höheren effektiven Jahreszins als bei jährlicher Verzinsung mit demselben Nominalzins.
Warum ist der Zeitpunkt des Investitionsbeginns so entscheidend?
Weil der Zinseszinseffekt exponentiell wirkt. Wer 10 Jahre früher beginnt, kann bei gleichem Zinssatz ein deutlich höheres Endkapital erreichen als jemand, der später startet und höhere Beträge einzahlt. Zeit ist der stärkste Faktor in der Zinseszinsrechnung.
Quellen
[1] Zinsentwicklung - https://www.finanztip.de/zinsentwicklung/
[2] Ezb Leitzins - https://www.biallo.de/geldanlage/ratgeber/ezb-leitzins/
[3] Zinsentwicklung Prognose - https://www.drklein.de/zinsentwicklung-prognose.html
[4] Zinsprognose Voraussichtliche Zinsentwicklung - https://www.duratio.de/finanznews/zinsprognose-voraussichtliche-zinsentwicklung
[6] Ezb Leitzins - https://www.raisin.com/de-de/glossar/ezb-leitzins/
[7] Entwicklung Der Bauzinsen In Deutschland - https://de.statista.com/statistik/daten/studie/1347565/umfrage/entwicklung-der-bauzinsen-in-deutschland/
[8] Marktrotation Zinssensitivitaet Neu Definiert - https://www.finanzen.net/nachricht/zinsen/marktrotation-zinssensitivitaet-neu-definiert-diese-branchen-sind-gewinner-der-stabilen-zinsaera-15548839
[9] Bauzinsen - https://www.baufi24.de/bauzinsen/